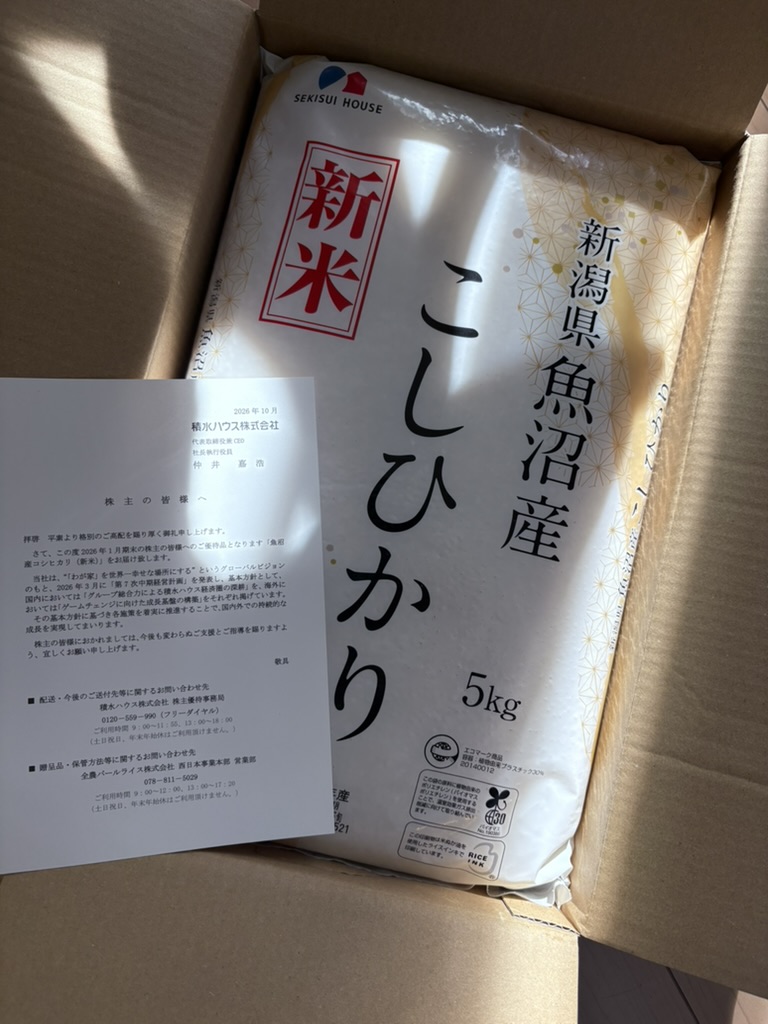
今日、積水ハウスから株主優待のお米が届きました。魚沼産コシヒカリの新米、5kgです。
今年初めて、積水ハウスの株主優待のお米をもらうことができました。去年の米不足を経験し、お米を確保しておきたいというのが集め出したきっかけです。1000株必要なのでそれなりには大変ですが、集める価値はある銘柄だと思います。
今回は、積水ハウスという銘柄を、私がなぜ「貴重な一枠」として持ち続けているのかを書いてみたいと思います。
積水ハウスの株主優待
積水ハウスの株主優待は、1月末時点で1,000株以上を保有している株主が対象です。秋に、魚沼産コシヒカリの新米5kgが届きます。
1,000株というと、株価3,000円台の今ですと300万円以上になります。優待目当てで気軽に買える銘柄ではありません。私も少しずつ買い増して、今は1,100株ほど保有しています。
……そうなると、「残りの100株は何をしているのか」という素朴な疑問がわいてきます。優待の条件は1,000株以上で、1,100株でも5kgは5kgです。余分な100株は、お米的にはまったく働いていません。配当はきちんと運んできてくれるので、「配当専門の100株」ということにしています。
欲を言えば、長期保有で量が増えるとか、2,000株で10kgになるとか、そういう段階があるとうれしいのですが。2,000株で10kgなら、目標にして毎日少しずつ買い増すのですけれど。積水ハウスさん、ご検討いただけないでしょうか。
お米は「食事の根幹」
今年はお米の値段が落ち着いてきました。スーパーの棚を見ても、去年のような緊迫感はありません。
ただ、去年の高騰を経験すると、どうしても考えてしまいます。お米は毎日食べるものです。食事の根幹といってよいものです。それが急に高くなったり、棚から消えたりすると、思っていた以上に生活が揺さぶられます。
あのとき、「優待でお米が届く」ということのありがたさを、改めて感じました。金額にすれば数千円のことかもしれません。それでも、家にお米が確実に一袋届くという安心感は、数字以上のものがあります。
お米の値段が下がった今年も、私の中で優待の価値はあまり下がっていません。むしろ、「値段が落ち着いている今だからこそ、平常時に備えを持っておく」という気持ちのほうが強くなりました。保険のようなものですね。しかも保険料を払うどころか、配当までもらえる保険です。
15期連続増配という安定感
もちろん、お米だけで持っているわけではありません。積水ハウスは配当の面でも、かなり頼りになる銘柄です。
積水ハウスは2013年1月期から毎年増配を続けています。今期(2027年1月期)の予想は年間145円で、予定どおりなら15期連続増配になります。
2012年1月期の配当は年20円でした。そこから15年で、7倍以上に増えた計算です。途中、コロナの年には期末配当の予想を引き下げる場面もありましたが、年間では前年をかろうじて上回り、増配の記録をつなぎました。
さらに今の中期経営計画では、「1株当たり年間配当の下限を145円とする」という方針が示されています。業績が多少落ち込んでも、少なくともこの水準は守るという約束です。
厳密にいえば、積水ハウスの配当は「配当性向40%以上」という利益連動型の方針が基本です。どんなときでも必ず増配するという累進配当とは、少し性格が違います。それでも、下限配当があることで安心感はかなり増しました。配当を積み上げていきたい私のような投資家にとっては、ありがたい仕組みです。
1,100株ですと、年間の配当は税引き前で15万9,500円になります。これに毎年5kgの新米がついてくるわけです。
1月・7月決算という「分散」の妙
もう一つ、私が積水ハウスを貴重だと思っている理由があります。決算月が1月と7月であることです。
日本の上場企業の多くは3月決算です。私が中心に持っている銀行株や損保株も、ほとんどが3月決算です。そのため、配当の入金は6月と12月に集中しがちです。
積水ハウスは1月期末・7月中間なので、配当の入金は4月下旬と9月下旬になります。ちょうど他の配当が入らない時期に入金があるので、一年を通して配当の入り方がならされます。
配当の総額が変わるわけではありません。それでも、配当が入る月が分散していると、なんとなく気持ちが落ち着くものです。「6月まで何も入ってこないなあ」とさびしく通帳を眺める時間が減ります。
業種の面でも、金融株が中心の中に住宅という別の柱が入ります。その意味でも分散になっています。
気をつけておきたいこと
もちろん、良いことばかりではありません。
住宅メーカーは金利の影響を受けやすい業種です。住宅ローンの金利が上がれば、家を建てようという人の気持ちは冷えます。実際、今期の中間決算では、国内の戸建住宅で購入者心理がやや弱含んでいると説明されていました。
また、積水ハウスは米国の住宅事業にも力を入れています。米国の金利上昇の影響で、今期の上半期は国際事業の利益が大きく落ち込みました。国内の再開発事業などが好調だったので全体では増益でしたが、米国住宅市場の行方は今後も気にしておく必要があります。
そうした弱点をわかったうえで、それでも長く持っていたいと思える銘柄です。
おわりに
配当投資をしていると、つい数字ばかりを追いかけてしまいます。利回りは何%か、配当性向はどうか、何期連続増配か。もちろんそれも大事です。
でも、秋に新米が届いて、炊きたてのご飯を家族で食べる。そういう瞬間に、「株を持つ」ということが、生活とちゃんとつながっているのだと感じます。
株価はこの先も上がったり下がったりするでしょう。それでも、配当と新米を運んできてくれる限り、積水ハウスは私のポートフォリオの中で、大切な一枠であり続けると思います。
さて、今夜はこの新米で何を食べましょうか。結局、一番おいしいのは塩むすびだったりするのですけれど。
※本記事は個人の投資記録であり、特定銘柄の売買を推奨するものではありません。投資はご自身の判断でお願いします。
コメント